Ce que nous automatisons
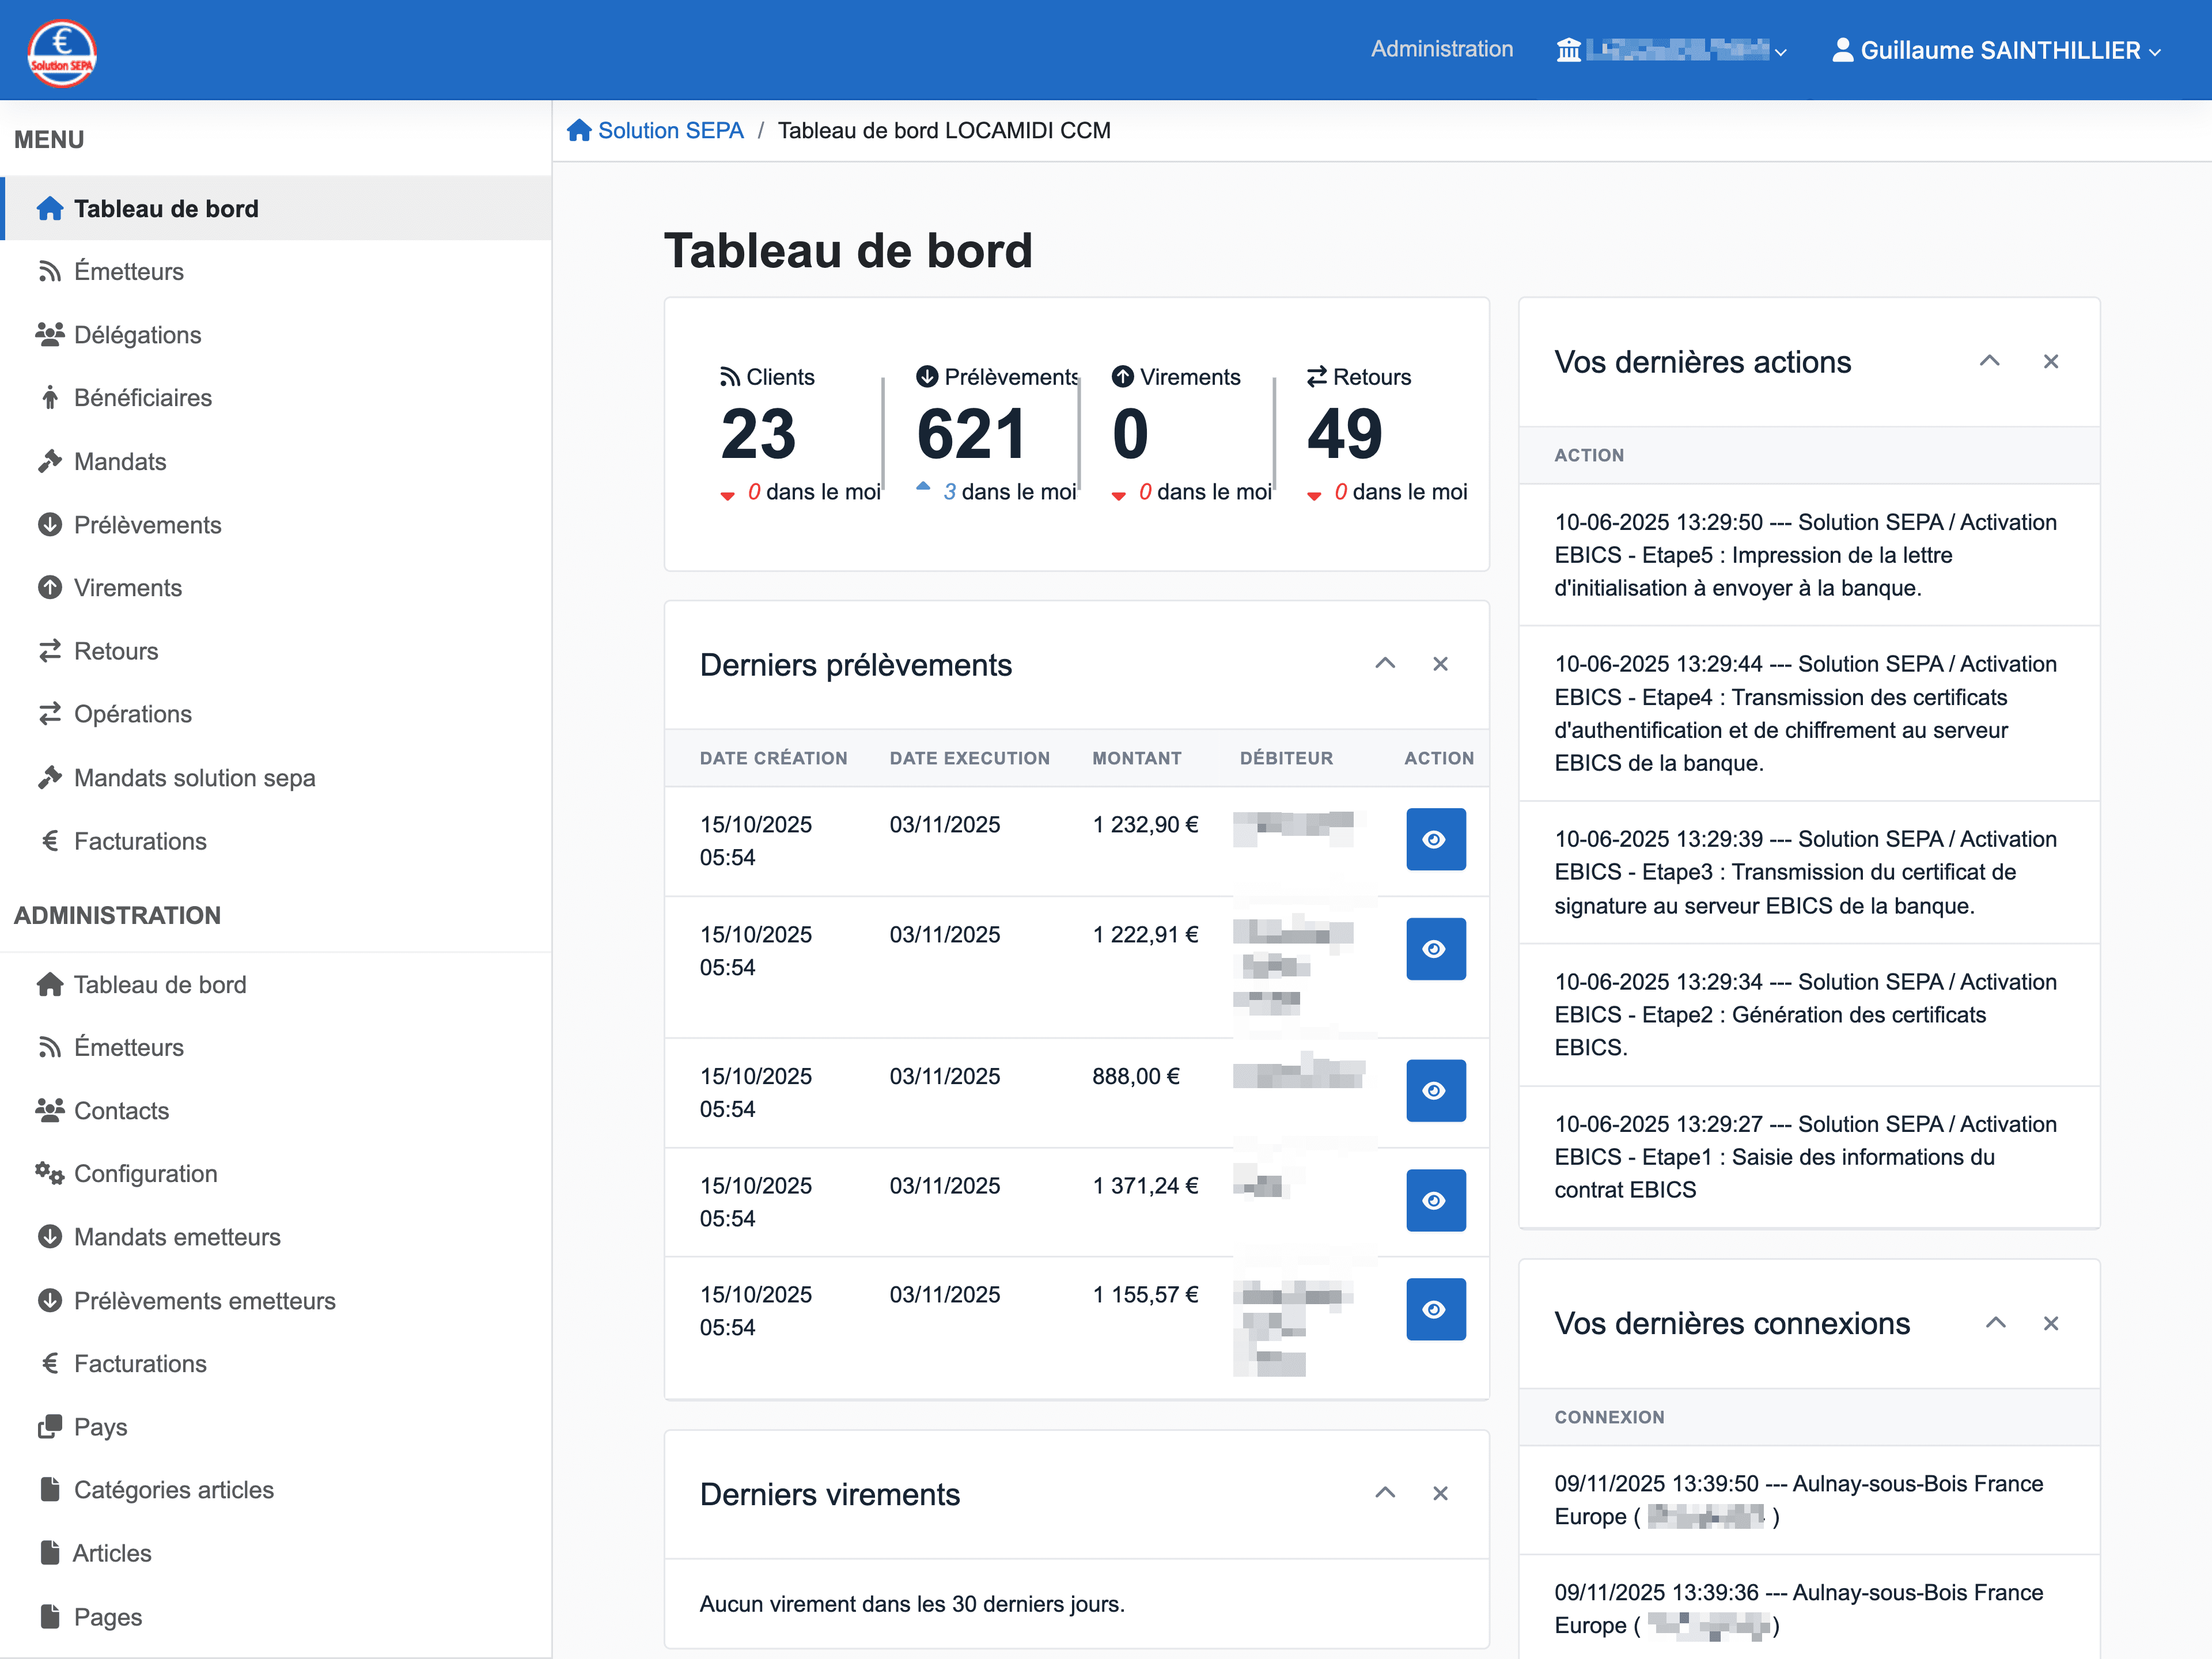
- Relevés de compte : récupération quotidienne des relevés de chaque banque, import des opérations et de leur détail dans votre application.
- Virements : génération des lots de virements SEPA à partir de vos données, signature et envoi à la banque, suivi de leur exécution.
- Prélèvements : gestion des mandats SEPA B2C et B2B, émission des prélèvements récurrents, fin de mandat.
- Rejets et impayés : lecture des codes motif, mise à jour du statut du paiement, relance automatique ou réintégration dans le lot suivant.
- Rapprochement : lettrage de chaque opération bancaire avec la facture, le contrat ou le loyer qu'elle règle, et suivi des opérations non rapprochées.
Relevés : CFONB 120 et camt.053
Le relevé CFONB 120 reste le format le plus répandu dans les banques françaises : un fichier texte à positions fixes, une ligne de 120 caractères par enregistrement. Le camt.053, son équivalent XML de la norme ISO 20022, le remplace progressivement : un import conçu aujourd'hui doit accepter les deux. Notre guide détaille la structure d'un fichier CFONB.
Virements et prélèvements : SEPA XML et CFONB 240
Les ordres de virement partent au format pain.001, les prélèvements au format pain.008, dans les versions exigées par chaque banque : pain.001.001.09 et pain.008.001.08 sur nos projets récents. Certains échanges utilisent encore les fichiers CFONB 240, que nous lisons aussi.
Paiements CAF : LA44ZZ
Les bailleurs qui perçoivent les aides au logement en tiers payant reçoivent de la CAF un bordereau de paiement LA44ZZ : une ligne par bénéficiaire, avec la période, le montant brut, les retenues et le montant net versé. Nous l'avons intégré à un logiciel de gestion locative pour affecter chaque versement au bon locataire, sans ressaisie.
Exports comptables et personnels : OFX et QIF
Pour les comptes qui n'ont pas d'accès EBICS, nous importons aussi les fichiers OFX et QIF, encore proposés au téléchargement par la plupart des banques en ligne.
EBICS : le canal entre votre application et la banque
Les fichiers ne voyagent pas par email : ils transitent par EBICS, le protocole sécurisé des échanges entre entreprises et banques. Nous prenons en charge toute la chaîne : génération et envoi des clés, initialisation du contrat avec chaque banque, signature des ordres, téléchargement planifié des relevés, renouvellement des certificats avant leur expiration et alerte en cas d'échec.
Sécurité et traçabilité
- Les certificats EBICS sont renouvelés automatiquement avant leur expiration, avec une alerte en cas d'échec.
- Chaque fichier envoyé à la banque est archivé, et peut être relancé ou renvoyé.
- Les ordres de paiement sont soumis à des droits par utilisateur, avec double authentification ou connexion par passkey.
- Les applications partenaires accèdent aux transactions par une API protégée par OAuth2, jamais par un partage d'identifiants.